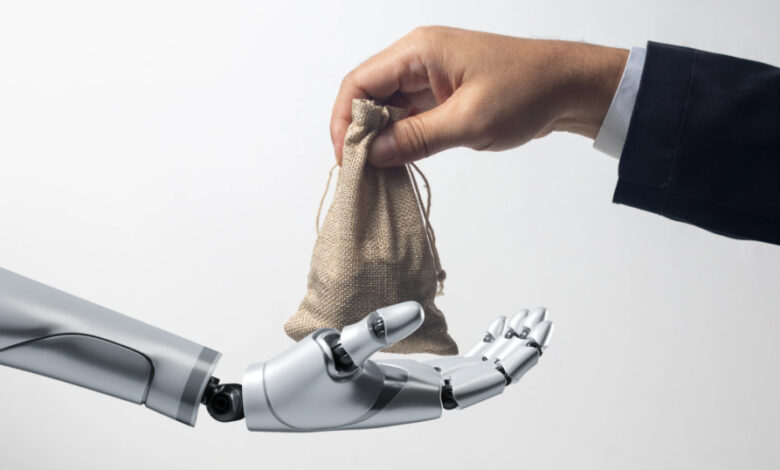
الرقم نيوز- دخل الذكاء الاصطناعي مرحلة مفصلية تتجاوز مجرد الإجابة عن الأسئلة أو تحليل البيانات لتصل إلى مرحلة الوكالة الرقمية، حيث باتت الأنظمة قادرة على تنفيذ المهام واتخاذ الإجراءات نيابة عن المستخدم. وأوضح خبراء أن هذا التحول يغير الطريقة التي يدير بها الأفراد شؤونهم المالية اليومية، من خلال أنظمة ذكية قادرة على وضع خطط عمل، وتقسيم المهام، واستخدام الأدوات الرقمية لتحقيق الأهداف المحددة.
وبين الخبراء أن وكيل الذكاء الاصطناعي يختلف عن المساعد الذكي التقليدي؛ فبينما ينتظر المساعد تعليمات مباشرة، يمتلك الوكيل قدرة على التخطيط الذاتي. وأشار المختصون إلى أن هذه التقنية تعتمد على دمج النماذج اللغوية الكبيرة مع الذاكرة والأدوات الخارجية، مما يسمح للوكيل بإدارة مهام معقدة ومتعددة المراحل، مثل مقارنة الأسعار، إلغاء الاشتراكات المهملة، والتفاوض مع الخدمات نيابة عن المستخدم.
وكشفت شركات التكنولوجيا العالمية عن تسابق نحو تطوير هذه القدرات، حيث قدمت شركات مثل أوبن إيه آي وغوغل ومايكروسوفت وأنثروبيك حلولًا متقدمة في مجالات البحث والتسوق والعمليات المؤسسية. وأكد خبراء ماليون أن هذا التطور ينقل الذكاء الاصطناعي من تقديم النصيحة إلى منطق التنفيذ الفعلي، مما يساهم في خفض التكاليف وزيادة كفاءة العمليات المصرفية.
وفي السياق العربي، تكتسب هذه التحولات أهمية خاصة في دول الخليج، حيث تساهم البنية التحتية للخدمات المصرفية المفتوحة والتشريعات المنظمة للذكاء الاصطناعي، كما في السعودية والإمارات، في تهيئة بيئة آمنة لتبني هذه الحلول. ومع ذلك، حذر باحثون من أن هذه الاستقلالية تحمل مخاطر أمنية، حيث أظهرت دراسات أن المهاجمين قد يستغلون قدرات التخطيط لدى الوكلاء لتنفيذ عمليات ضارة عبر سلسلة من الطلبات المنسقة.
وشدد الخبراء على ضرورة وضع “دستور تفويض رقمي” يحدد بوضوح صلاحيات الوكلاء، مع اشتراط موافقة بشرية على القرارات المالية الكبرى. وأوضحوا أن حماية المستهلك تتطلب وضع سقوف مالية للمشتريات، وتحديد الجهات المسموح التعامل معها، مع ضمان شفافية كاملة حول العمولات والبيانات المستخدمة، مؤكدين أن الهدف الأسمى يظل إبقاء الإنسان صاحب القرار الأخير في كل العمليات المالية.